量子幅值估计(quantum amplitude estimation, QAE)把 Grover 幅值放大与量子相位估计拼成一个”测概率的干涉仪”:用 次子程序调用把幅值估计到 误差,而经典采样只有 ——蒙特卡罗方法的一般性二次加速。对 CFD,QAE 是”期望值输出”的算法底座:阻力系数、能谱点、湍流统计平均、不确定度量化(UQ)的采样全都是期望估计问题Montanaro 2015 (Proc. R. Soc. A)。
算法推导:幅值放大 + 相位估计
设子程序 ,其中 是待估概率(如”阈值函数大于 “的事件概率)。定义 Grover 算子
、 分别对初态与目标态打相位。在二维不变子空间 中 是旋转角 的旋转,;其本征态 对应本征值 。于是对 做相位估计即得 ,进而 :受控 把 的相位回踢进寄存器,逆 QFT 读出。幅值放大保证相位被相干放大(这是相对”测量—重复”的增益来源),相位估计保证读出精度随调用数线性收紧——两者叠加得 收敛率。
Monte Carlo 二次加速与最优性
经典采样受 Chebyshev 不等式约束:, 次采样且已最优。Montanaro 证明:估计子程序输出期望 (方差 )只需 次调用 ——近二次加速,达已知量子下界(至 polylog 因子最优);且 本身可以是量子算法,量子加速可叠加Montanaro 2015 (Proc. R. Soc. A)。配套结果包括多阶段 MCMC 配分函数估计与两分布总变差距离估计的量子 walk 加速。
Kacewicz 随机化 ODE 中的角色
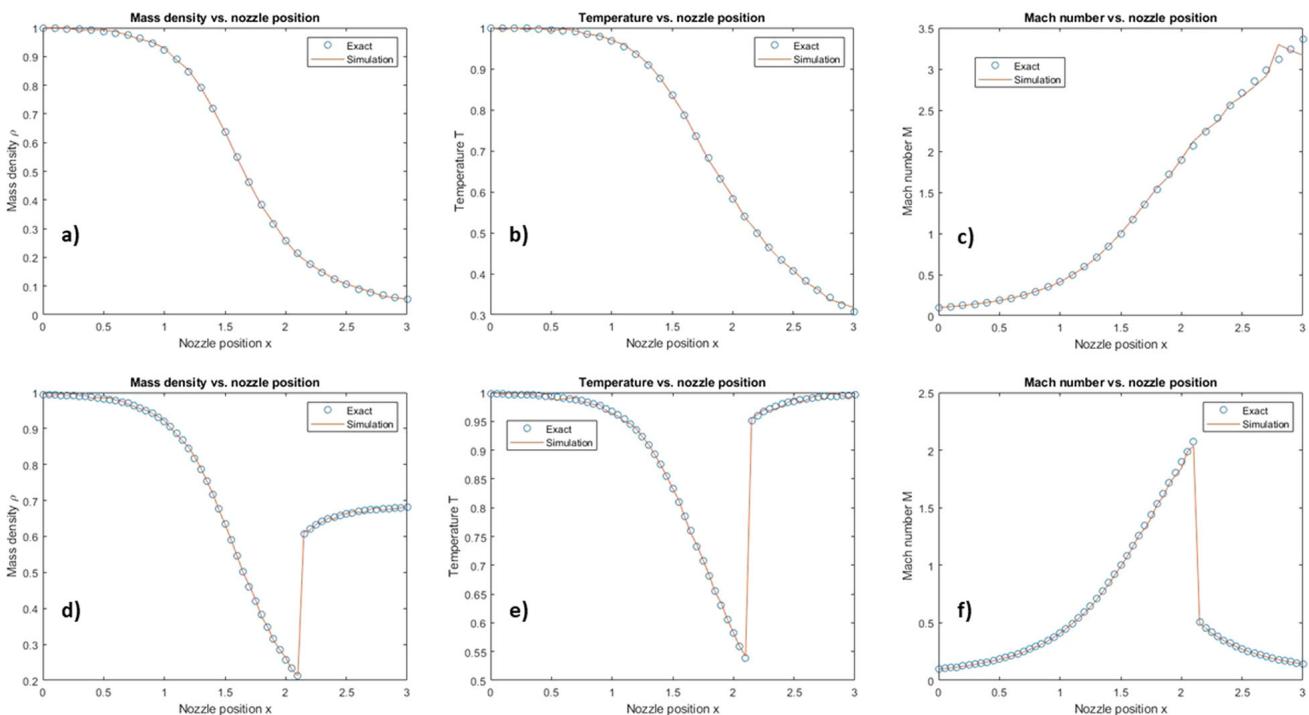
Gaitan 的量子 Navier–Stokes 算法是 QAE 走进非线性流体的代表作Gaitan 2020 (npj QI):一维可压 NS 守恒形式有限差分离散后得非线性 ODE 组 ,不做线性化,直接调用 Kacewicz 的随机化 ODE 算法——时间区间二分嵌套、局部 Taylor 级数表示近似解,其中决定精度的积分项由量子幅值估计(QAEA)求值。算法链条 QAEA → 量子 ODE 求解器 → 量子 PDE 求解器。以 oracle 调用数计的 -复杂度对比( 为 Hölder 光滑阶):
| 方法 | 复杂度 |
|---|---|
| 经典确定性 | |
| 经典随机 | |
| 量子 |
光滑极限()无加速;粗糙/非光滑极限()量子对随机为平方、对确定为指数加速——示例数字:经典随机 次 oracle ≈ 量子 次Gaitan 2020 (npj QI)。对含激波等间断的流场,“非光滑反而有利”的标度是这条路线的独特卖点。
流场统计量:期望值框架
CFD 后处理里最持久的量天然是期望/泛函:时间平均阻力 、能谱点 、区域平均通量。它们都可写成”在解态 上测 “或”对随机参数系综求期望”两种形式之一,分别对应 QAE 的两个用法:
- 量子态上的期望:Clader 等用辅助寄存器 + 幅值估计读 型泛函, 次迭代收敛,并把 HHL 后选择造成的 依赖改善到一次Clader et al. 2013 (PRL);
- 系综期望:入流扰动、几何/物性不确定性的 UQ 采样即 Monte Carlo 期望估计—— 对 的二次加速直接适用Montanaro 2015 (Proc. R. Soc. A)。
限制同样清晰:QAE 的增益以相干多次调用 为前提,若每次调用之间必须插入测量或经典重初始化(混合工作流的循环结构),增益即被稀释(见hybrid-quantum-classical、io-problem);读出侧的统计成本另见readout-strategies。