Feynman–Kac(FK)公式把抛物型偏微分方程的解写成随机过程期望——扩散、对流-扩散、期权定价式泛函都属此类。对量子计算这是一块格外顺手的接口:期望估计可由幅值估计二次加速,而 FK 方程经 Wick 旋转正是薛定谔方程的虚时间演化,可用变分量子虚时演化(VarQITE)直接求解Alghassi et al. 2022 (Quantum)。热方程/扩散主导问题因此拥有一条区别于 HHL 与 Schrödinger 化的第三条通道。
FK 公式:抛物型 PDE ↔ 随机过程期望
设扩散过程 ,其无穷小生成元 。 backward Kolmogorov 方程
的解由 Itô 公式作用于 、消掉漂移项后得到期望表示
( 充当贴现/杀伤率)。于是”解 PDE”与”对随机轨线系综求平均”是同一件事的两个面孔:经典侧是蒙特卡罗采样,量子侧的入口由此打开。FK 类覆盖热方程、对流-扩散(含源/汇)、Fokker–Planck 逆向、Black–Scholes 与 Hamilton–Jacobi 的若干变体——Alghassi 等用变量代换族把热/薛定谔/BS/HJ/Fokker–Planck 统一进同一框架Alghassi et al. 2022 (Quantum)。
量子化路线一:Wick 旋转 ↔ 虚时演化
时间代换 把热方程 变成薛定谔方程;反过来,( 实)是虚时演化——非酉的投影算符,反复作用把态推向基态(归一化因子 指数衰减)。这是 FK 路线与 Schrödinger 化的本质区别:后者保持实时间酉性(见schrodingerization),虚时则必须借助变分近似或后选择处理非酉性。
量子化路线二:VarQITE 变分虚时演化
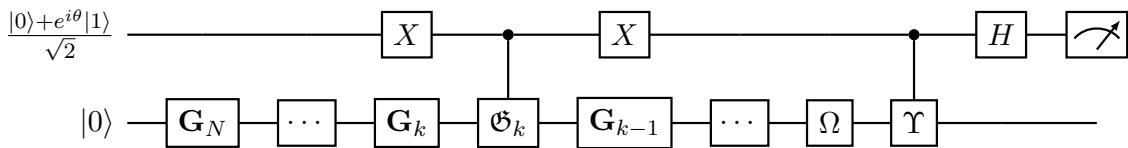
Alghassi 等(IBM 团队)的方案把虚时演化投影到参数化拟设上: 随 演化由 McLachlan 变分原理决定——最小化 得线性方程组
矩阵元 、 由量子电路(Hadamard 测试型)逐项估计,经典侧只解小线性系统。概率( 范数)在虚时下不守恒的问题由 proxy 范数技术近似保持归一化Alghassi et al. 2022 (Quantum)。
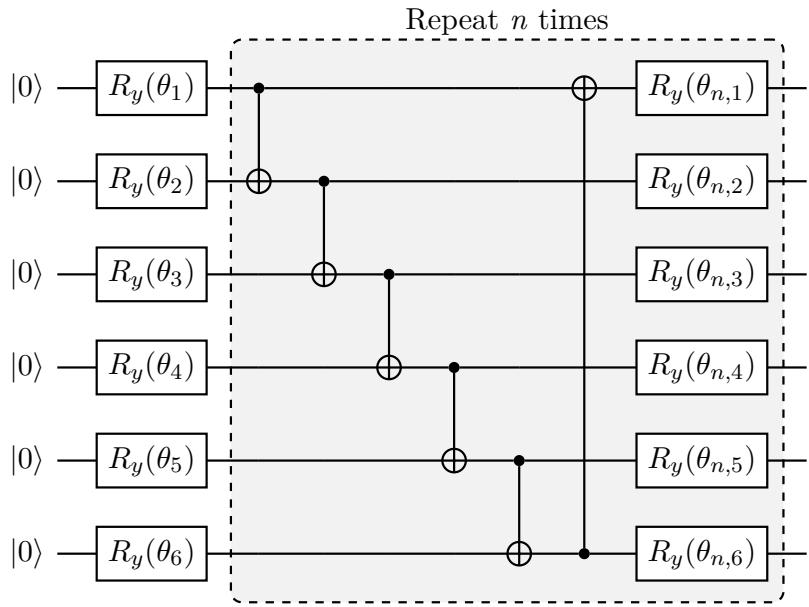
数值验证取 维 FK 系统(二维相关 SDE,相关系数 ):6 与 8 比特、1 与 3 层 RealAmplitudes 拟设、 共 1000 步——VarQITE 与蒙特卡罗、前向 Euler 三方吻合; 范数近似守恒、 误差小;拟设表达力不足(单层)在个别基矢区段可见,层数增加即消除Alghassi et al. 2022 (Quantum)。
量子化路线三:期望的幅值估计加速
FK 期望 本身是蒙特卡罗目标:把轨线端点函数装进幅值叠加,量子幅值估计把 次采样压到 次调用——近二次加速且达已知下界Montanaro 2015 (Proc. R. Soc. A)(机制见quantum-amplitude-estimation)。该路线与 VarQITE 正交:前者加速”对系综平均”,后者直接演化”概率幅”;两者可分别与随机/UQ 流水线对接。
适用边界
FK 通道的甜蜜区是扩散主导问题:热方程、对流-扩散的低 Peclet 区、标定型泛函(期权定价式)。对流主导/强非正规算符触发不可快进的结构性限制(见quantum-advantage-debate),虚时投影也需谱隙像样的哈密顿量;非线性源项仍要靠线性化(见nonlinear-pde-quantum)。端到端优势论证方面,现有工作(含 Alghassi 等)未给出全面加速定理,定位是 NISQ 可执行 + 结构自然。